三季度财报季,功夫汽车把9家主流上市车企的Q3财报都过了一遍。
一句话总结,头部吃肉,边缘喝汤,但中间在挨揍。
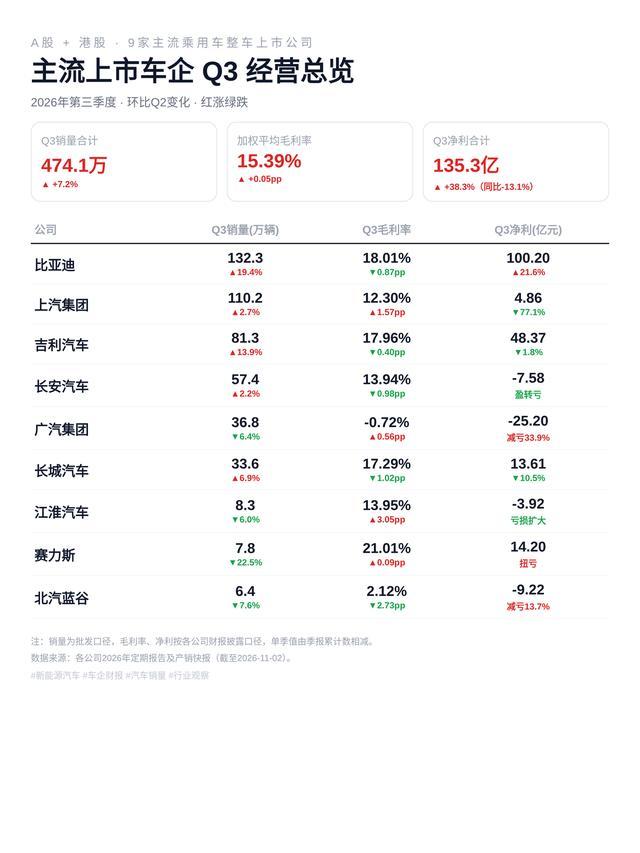
第三季度,这9家上市公司合计卖出474.1万辆车,环比涨了7.2%,销量数字看着挺热闹;可净利润加起来只有135.3亿元,同比去年掉了13.1%。车卖得更多,钱更难赚。
尽管相比Q2,这9家公司实现了38.3%的环比利润增量,但大头全靠三家公司撑着。
跑汽车这条线多年,功夫汽车对降价、增收不增利这些词早就见怪不怪,可把这组数字并排放在一起,还是值得多看两眼。
毕竟,销量是面子,利润是里子。但这两年,面子和里子正在慢慢分家。
(1)数据对不上的地方,往往藏着真问题
9家上市车企中,体量最大的无疑是比亚迪,其处境最稳。
Q3单季卖了132.3万辆,环比涨19.4%,净利润100.2亿元,环比也涨了21.6%。有意思的是,它18.01%的毛利率其实还小幅回落了0.87个百分点。比亚迪赚钱靠的是规模,把每一分成本尽可能摊薄。体量大到这个份上,单车让一点利,总量照样能赢,这是头部最扎实的底气。
上汽就没这么从容。Q3销量110.2万辆,环比微增2.7%,毛利率也从10.73%回升到12.30%,两个指标都在往上走,净利润却只有4.86亿元,环比一下掉了77.1%。长安的情况类似,销量微增、毛利率小幅回落,净利润直接从盈利4.66亿变成亏7.58亿。
毛利在改善,钱怎么反而没了?答案藏在毛利以外的科目里,三费、研发、资产减值、投资收益。这些东西平时不声不响,一旦合资品牌承压、减值计提上来,利润就被悄悄吃掉。
赛力斯走的是另一条路。Q3它只卖了7.8万辆,环比下滑22.5%,是9家里跌得最狠的;可它21.01%的毛利率排在第一,净利润还从亏24.7亿直接变成赚14.2亿。卖得少了,钱反而赚了,靠的是产品结构和定价,少卖几辆不打紧,卖一辆就得有一辆的分量。
广汽这一季,功夫汽车更愿意把它看成一家正在转身的公司。单季还亏25.2亿,可亏损环比已经收窄33.9%,毛利率也从-1.28%回升到-0.72%,整车制造的毛损率在持续优化。更关键的是营收,Q3达到284.23亿元,同比增长17.91%,这个增速在行业里很能打。
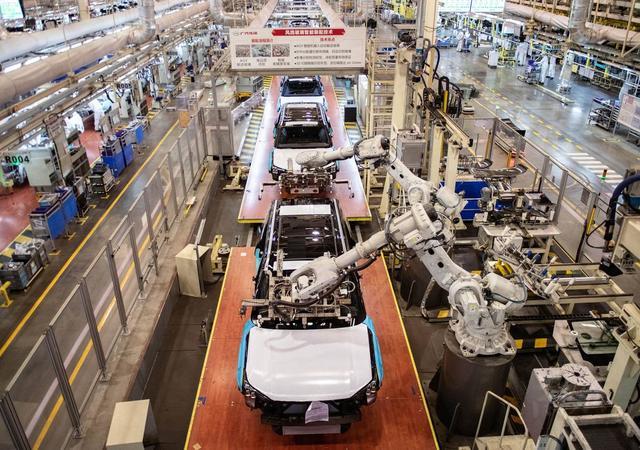
它手里其实握着几张好牌。广汽丰田是上半年唯一销量正增长的合资车企,铂智3X连续10个月领跑合资纯电;和华为联合打造的高端智能电动品牌启境已经落地,首款车如期交付。再加上正在推进的一汽战略合作,拟收购一汽丰田50%股权,联合工作组10月已经成立,研发、供应链和海外的协同空间正在打开。底子还在,路也在一步步走,功夫汽车愿意给它一点时间。
(2) 夹在产业链中间,车企这两年并不轻松
看完具体公司,再把视角拉远,会发现大家面对的是同一道难题。
成本在往上顶。电池级碳酸锂从2025年7月的7.5万左右一吨,涨到2026年5月逼近20万,涨幅超过125%。行业里有个测算,60度电的车型,碳酸锂每涨1万一吨,单车成本就多300元;上半年这一项,单车就多掏了约2700元,再加上芯片、铜、铝,单车成本普遍多出3000到5000元。
难怪有同行感慨,整车厂像被钉在十字架上,左边交智能税,右边交电池税。
终端还在拼价格。开年先是BBA官降,奔驰主力车型最高降6.9万,宝马31款车型里24款降幅超过10%,这股浪潮很快向大众、本田、日产这些合资品牌传导。成本在涨、售价在降,两头一挤,利润空间被压得越来越薄。
此前,网上有个很流行的讲法,那就是“汽车业毛利率只剩1.5%”。 但这讲的其实是另一回事。
这个1.5%来自中汽协口径,是2026年1到5月整车制造环节的销售利润率,用利润总额除以营收,属于净利率口径,覆盖全行业规上企业,里面有大量亏损、减产的中小车企。同期含零部件的全行业利润率约3.56%,9月单月行业利润率甚至只有1.4%。
拿全行业的净利率去对标头部上市公司的毛利率,口径和样本都不一样,差出十倍很正常。但这个1.5%,反映的是行业平均的日子,比龙头报表上呈现的要难过得多。
这也是利润往少数几家头部企业跑的原因。Q3的环比增量,几乎被赛力斯扭亏、比亚迪放量、广汽减亏三家包圆。头部吃肉、边缘喝汤、中间的承压,这个趋势一旦形成,腰部企业腾挪的余地会越来越小。
(3)功夫拍案
聊到这儿,可能有读者想问,以后看一家车企到底该看什么。功夫汽车的习惯是顺着一条线往下走:销量健不健康,毛利率有没有护城河,再到净利润和现金流,确认它真把钱揣进了兜里。
行业这轮调整还没走完。跑了这么多年一线,功夫汽车越来越信一个朴素的道理,热闹的时候比谁声量大,难处的时候比谁内功深。那些在别人忙着拼价格的时候,悄悄把成本、结构和现金流做扎实的企业,往往能走到最后。
寒冬里,嗓门再大也暖不了身,手中有粮,心里才不慌。